

2026.09.14
40年ローン終了後も安心!注文住宅の寿命を延ばす初期投資とメンテナンスコストの秘密
#お金の話
#お役立ち情報


Index
2026.05.18
こんにちは、アーキです。
「住宅ローンの金利が気になる」「建築費が高くなっているように感じる」「もう少し待ったほうがいいのでは」「子どもの進学前に家を建てたい」「今の家賃を払い続けるべきか迷う」。注文住宅の買い時を考え始めると、こうした迷いが一度に出てきますよね。
結論からお伝えすると、相場の底を当てることより、自分たちの家計とライフプランから建て時を考えることが重要です。金利も建築費も将来を正確に予測することは難しく、「今が絶対に買い時」とも「待てば有利になる」とも言い切れません。
すべての人に共通する「今が買い時」はありません。建て時は、市場の状況だけでなく、ご家族の状況や家計との相性で決まるためです。
判断するときは、金利、住宅価格・建築費、土地、家計、自己資金、家族計画、入居希望時期、利用できる制度などを総合的に見る必要があります。どれか一つの条件が良くても、ほかが整っていなければ建て時とは言えません。反対に、すべてがそろう時期を待ち続けると、結論が出ないまま時間が過ぎることもあります。
「何を優先し、どの条件なら納得できるか」を先に決めておくことが第一歩です。
住宅ローン金利は毎月の返済額と総返済額に影響しますが、金利だけで建て時は決まりません。見るべきなのは、現在の条件で無理なく返し続けられるかどうかです。
2026年9月18日、日本銀行は政策金利の誘導目標を1.0%程度から1.25%程度へ引き上げました。また、住宅金融支援機構によると、2026年10月の【フラット35】(返済期間21年以上35年以下・融資率9割以下)で最も多い金利は年3.83%です。
ただし、今後の金利は経済・物価の状況や日本銀行の判断によって変わるため、正確に予測することはできません。「金利が上がったから買えない」「低金利のうちに急ぐべき」という単純な判断ではなく、次の点を確認しましょう。
ポイント
金利は、住宅取得の時期を考える一つの判断材料です。「高いか低いか」より、「今の条件で無理なく返せるか」を基準にしましょう。
※金利等の情報は2026年10月時点のものです。最新情報は日本銀行、住宅金融支援機構、各金融機関の公式サイトをご確認ください。
建築費は材料費・人件費・設備費などの影響を受けますが、将来の価格を正確に予測することは難しいため、現在の総予算と希望条件のバランスで判断するのが現実的です。
国土交通省の建設工事費デフレーターなどの公的統計では、建築費は近年、高い水準で推移しています。背景には資材価格や人件費など複数の要因があり、今後上がるのか落ち着くのかを言い切ることはできません。
「値下がりを待つ」「上がる前に急ぐ」はどちらも予測に頼った判断です。現在の見積もりで希望の広さ・性能・間取りが総予算に収まるか、優先順位を付けて仕様を調整できるか、物価上昇で生活費が増えても返済を続けられるか、という視点で考えてみてください。費用の内訳は注文住宅の費用・総額の記事で解説しています。
補助金が利用できる時期は判断材料の一つですが、補助金のために家づくりを急ぐ必要はありません。条件が合う場合に、住宅取得費を考える材料の一つとして捉えましょう。
2026年10月時点では、国の「みらいエコ住宅2026事業」があります。公式サイトによると、対象は2025年11月28日以降に基礎工事に着手した住宅で、交付申請は予算の上限に達した時点で終了し、遅くとも2026年12月31日までです。注文住宅のZEH水準住宅は2026年9月30日までとされており、すでに受付が終了しています。
住宅ローン控除も、令和8年度税制改正で2030年入居分まで延長されており、借入限度額は住宅の省エネ性能や世帯の区分によって異なります。制度は変更・終了することがあり、来年度以降に同じ内容で続くかどうかは、現時点では確認できていません。利用を検討する場合は、次の点を確認してください。
※制度の情報は2026年10月時点のものです。最新情報は国土交通省、国税庁、各自治体の公式サイトをご確認ください。
建て時を考えるうえで、金利や価格と同じくらい大切なのが「家族にとって、いつ住み始めたいか」です。住宅市場より先に、ご家族の予定から逆算して考えてみましょう。結婚・出産、子どもの入園・入学、転職・転勤、車の買い替え、親との同居、現在の住まいの契約更新、老後の暮らしなどは、建て時を考えるきっかけになります。
家づくりは、土地探しから打ち合わせ、工事、引っ越しまで、一般に1年前後かかり、長引けばそれ以上かかることもあります。「小学校入学までに入居したい」場合は、入学の1年以上前から動き始めるイメージで考えると余裕が持てます。
また、借入時の年齢が上がると完済時の年齢も上がります。団体信用生命保険(団信)には健康状態の告知が必要で、状況によって借りやすさが変わることもあるため、時期を考える際の確認事項の一つになります。
子育て世帯が確認したいのは、「30代だから買い時」といった年齢ではなく、住宅購入後の生活に無理がないかどうかです。
家賃と比べるときは、持ち家にかかる費用も並べて考えます。ローン返済に加えて、固定資産税、修繕・メンテナンス費用、火災保険料などがかかるためです。どちらが必ず得とは言えないため、何年住むのか、どんな暮らしをしたいのかも含めて比較しましょう。
今建てる場合は、入居時期に合わせて計画しやすい一方、焦ると後悔につながりやすくなります。
少し待つ選択にも意味はありますが、「待つ=得」とも「待つ=損」とも言えません。待つ理由と、待つ間にやることを決めておくことがポイントです。

迷ったときは、次の7つを順番に確認してみてください。答えを書き出すと、ご家族で話し合う土台になります。
すべてに答えが出せなくても問題ありません。答えが出ていない項目が、これから整理することです。予算に不安があるときは、予算オーバーしたときの対処法も参考になります。
市場の底値や将来の金利を当てようとするより、現在の家計で無理なく住宅を取得できる状態かを確認することが重要です。
無理のない総予算が決まっているか、金利が上がった場合も返済に余裕があるか、購入後も手元資金が残るか、今後の大きな支出を考慮しているか。これらが「買える状態」の目安です。自己資金については、頭金の考え方、頭金なしの場合のポイント、現金が必要なタイミングの各記事をご覧ください。
ただし、「買えるなら今すぐ買うべき」という意味ではありません。買える状態を確認したうえで、今建てるか、もう少し準備するかを、ご家族の希望時期と照らして選びましょう。
豊岡・福知山・舞鶴・加東など、地域によって暮らし方や土地の条件は異なります。建て時を考えるときは、次の点を確認しておきましょう。
土地探しの進め方は、土地の探し方と土地選びの記事で解説しています。
すべての人に共通する答えはありません。基準は、現在の条件で無理なく返済できるか、家族が住み始めたい時期はいつか、総予算と手元資金に余裕があるか、の3点です。
金利が上がっているという理由だけで、見送る必要はありません。基準は、金利が上がった場合の返済額も試算したうえで、家計に無理がないかどうかです。
将来の価格は予測が難しいため、下がることを前提に待つ判断はおすすめしていません。基準は、現在の総予算で希望の優先順位を満たせるかどうかです。
補助金だけを理由に急ぐ必要はありません。対象条件、申請期限、予算上限を確認し、条件に合うなら取得費を考える材料の一つにしましょう。制度は変更・終了することがあります。
年齢では決まりません。基準は、入園・入学などの家族の予定と、教育費を含めた将来の支出に対して、返済が無理なく続けられるかどうかです。入居したい時期から逆算して考えましょう。
注文住宅の建て時は、金利や建築費だけでは決められません。家族のライフプラン、現在の住居費、自己資金、住宅ローンの返済計画、土地、建築時期、利用できる制度を総合して判断することが重要です。
「今が買い時」「待てば有利」と言い切れる時期はありません。相場の底を当てようとするより、家族の入居希望時期と将来の支出を見ながら、「無理なく買える状態か」を確認していきましょう。
今建てるべきか迷っている方へ
今建てるべきか迷っている場合は、土地・建物・住宅ローン・入居希望時期を整理すると、自分たちに合うタイミングを考えやすくなります。アーキでは、ご家族の状況をうかがいながら、家づくりの進め方を一緒に整理します。まずはお気軽にご相談ください。
Blog
2026.09.14
#お金の話
#お役立ち情報
2026.09.04
#地域特化
#注文住宅
#お家づくり
2026.08.27
#地域特化
2026.08.21
#お金の話
Reservation
家づくりを考えはじめたばかりでも大丈夫。
実際の空間に触れることで「自分たちらしさ」のヒントが
見えてきます。どうぞお気軽に見学にお越しください。
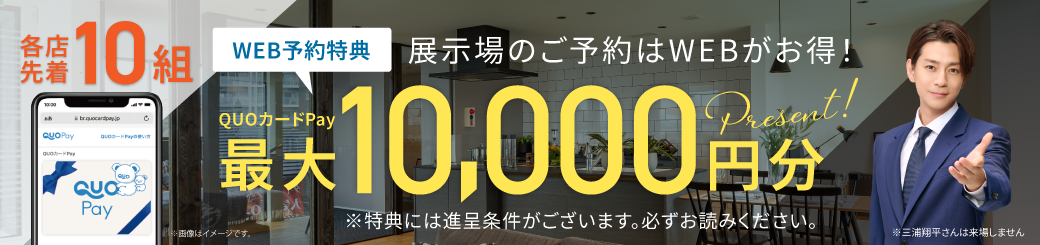
【来場予約特典 進呈条件】
●ホームページのご予約フォームから2日前までにご予約の方(火曜・水曜は定休)
●初めてご来場される方(特典は1組様1回限りの進呈となります。 過去に株式会社ホームライフの展示場、モデルハウス、イベント等、いずれかでご来場履歴がある方は対象外となります。)
●大人2名以上でご来場の方
●ご来場時、「ご来場受付」「お客様アンケート」にすべてお答えされた方
●1年以内に弊社施工可能エリアにてマイホームの建築を検討されている方
●内覧、ご相談含め、2時間の打合せ時間が確保できる方
●23歳以上の方
●身分証明書(運転免許証・健康保険証など)のご提示をいただける方
●全額自己資金での建築をご予定の場合は、自己資金証明書をご提示いただける方
【ご注意事項】
●ホームページから事前予約をされた方限定の特典となります。(当日、前日予約は無効となります)
●ご予約後に担当スタッフからお電話させていただき、通話をもってご予約確定となります。
●特典の進呈はご予約確定された方のみとなります。
●ご予約後、スタッフからの連絡がつかない方はキャンセルとさせていただきます。
●来場予定日の当日、ご連絡なく予約時間を30分過ぎた場合は、ご予約をキャンセルさせていただきます。
●オンライン面談は対象外となります。
●先着順の数量限定特典となりますので、ご予約のタイミングによっては特典進呈ができない場合がございます。
●QUOカードPayは初回のご来場時に5,000円分プレゼント、事前審査申込後、審査結果通知の際にご来場された時点で残りの5,000円分を進呈いたします。(最大1万円)
●事前予約後に大人1名でご来場の場合は、次回以降、大人2名でご来場された時点で特典適用となります。
●QUOカードPayはデジタルコードで送信されます。(カードのお渡しはありません)
●QUOカードPayデジタルコードは、アンケート回答日から2週間前後で、「お客様アンケート」ご回答時のメールアドレスに送信されます。
●オンラインガチャの来場特典も、上記と同じ条件での進呈となります。
その他ご不明な点は担当スタッフへお問い合わせください。
Download

家づくりを考えはじめた方に向けて、資料をご用意しています。紙でのお届けはもちろん、スマートフォンで見られる
電子データでの受け取りも可能です。お気軽にご請求ください。
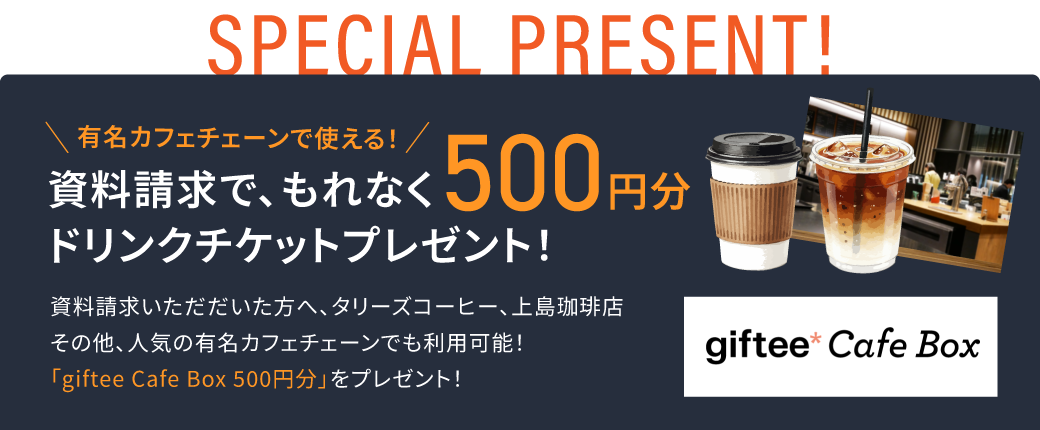
【資料請求特典 進呈条件】
●当ホームページの資料請求フォームからお申込みの方
●初めてお申込みされる方(1組様1回限り。過去に資料請求、来場履歴がある方は対象外)
●1年以内に弊社施工可能エリアにてマイホームの建築を検討されている方
●23歳以上の方
【ご注意事項】
以下の場合は特典の進呈をお断りしております。予めご了承ください。
●連絡が取れない場合(電話、メールアドレス、SMS等)
●電話番号、メールアドレス、住所が正しくない場合(誤りのある場合)
●お申込み後、担当スタッフからの電話、メールにご対応いただけない場合
●お申込みされた方のお名前と、お申込み時に登録された連絡先情報の所有者が異なる場合
●電話番号、メールアドレスが、過去に当社へのお申込み、お問い合わせに利用されていた場合
●家づくりをご検討中でないとスタッフが判明した場合
※ドリンクチケットは、お申込み時にご登録いただいたメールアドレスに、デジタルコードで送信されます。(現物でのお渡しはありません)
10日~2週間前後で送付いたします。
その他ご不明な点は担当スタッフへお問い合わせください。
Love & Happy

The home that’s most uniquely you in the world. Designed alongside architects, we build custom homes with high performance and unrestricted design freedom.


