

2026.09.14
40年ローン終了後も安心!注文住宅の寿命を延ばす初期投資とメンテナンスコストの秘密
#お金の話
#お役立ち情報


Index
2026.03.14
We answer the question: How much are the upfront costs for a new home?
フルローンで自己資金はどのくらいかかる?
こんにちは、アーキです。
「住宅ローンを利用する予定なのに、現金も用意しておく必要があるの?」「土地や建物の契約では、いつお金を払う?」と疑問に思う方も多いのではないでしょうか。注文住宅では、住宅ローンの融資実行時だけでなく、土地契約・工事請負契約・工事中・引き渡し前後など、複数のタイミングで現金や自己資金が必要になる場合があります。
ただし、実際の支払時期や金額、支払方法は、住宅会社・不動産会社・金融機関・契約内容によって異なります。大切なのは、家づくりの総額だけでなく「いつ・何のために・いくら必要になるのか」を契約前に確認しておくことです。
ポイント
注文住宅の資金計画は「最終的にいくらかかるか」だけでなく、「住宅ローンが実行されるまでに必要なお金があるか」を時系列で確認することが重要です。
注文住宅では、土地の購入から建物の完成・入居までの複数の場面で、現金や自己資金が必要になる可能性があります。主なタイミングとして考えられるのは、土地の申込・契約時、建築会社との工事請負契約時、着工から完成までの工事期間、住宅ローンの手続き時、引き渡し・入居時などです。
ここで注意したいのは、住宅ローンを利用するからといって、家づくりに必要なすべてのお金を最初から住宅ローンで支払えるとは限らないことです。また、「自己資金」「頭金」「手付金」は同じものではありません。
| 用語 | 基本的な考え方 |
|---|---|
| 自己資金 | 住宅ローンなどの借入ではなく、自分で用意する資金の総称です。 |
| 頭金 | 住宅価格の一部を、住宅ローンではなく自己資金から支払う部分を指します。 |
| 手付金 | 土地などの売買契約時に授受されることがある金銭です。金額や取り扱いは契約によって異なります。 |
頭金の考え方については、注文住宅の頭金はいくら必要?目安と考え方を詳しく見るもあわせてご覧ください。
住宅ローンは、申し込みや契約をした時点ですぐに建築費として自由に使えるわけではありません。金融機関や住宅ローン商品ごとに、融資が実行されるタイミングがあります。
特に注文住宅では、完成した住宅を購入するケースとは異なり、土地の取得や建築工事が先に進みます。そのため、住宅ローンの最終的な融資実行より前に、土地代や工事代金の一部について支払いが必要になるケースがあります。
こうした資金のタイミングを調整する方法として、金融機関や商品によっては「つなぎ融資」「分割融資」「土地先行融資」などが利用できる場合があります。利用条件や対象となる費用、金利、融資の時期は金融機関によって異なるため、土地や住宅会社を決める段階から住宅ローンの資金スケジュールも確認しておくことが大切です。
土地から注文住宅を建てる場合は、建物の工事が始まる前に土地の購入に関する支払いが発生する可能性があります。土地探しから売買契約、土地の引き渡しまでには、状況に応じて申込金や手付金、仲介手数料、登記関連費用などが関係する場合があります。ただし、すべての土地取引で同じ費用が発生するわけではなく、支払う時期や方法も契約によって異なります。
土地の契約を進める前に、次のような点を確認しておきましょう。
土地探しについては、注文住宅の土地の探し方、候補地を見つけたあとは後悔しない土地の選び方も参考にしてください。
建築会社と工事請負契約を結ぶ際にも、契約内容によっては契約時に支払いが発生する場合があります。
注文住宅の工事代金は、契約時・着工時・工事中・完成時などに分けて支払う契約もありますが、その回数や割合は住宅会社や契約によって異なります。そのため、「注文住宅なら必ずこのタイミングで、この割合を払う」と考えるのではなく、契約前に支払い条件を確認することが重要です。
少なくとも、次の4点は事前に確認しておきましょう。
契約前に確認したいこと
「いつ支払うのか」「いくら支払うのか」「何の名目なのか」「住宅ローンや自己資金のどちらから支払うのか」を確認しておくと、後から資金不足になるリスクを抑えやすくなります。
注文住宅では、建物が完成する前に工事代金の一部を支払う契約となっている場合があります。一方、住宅ローンの資金がすべて利用できる時期と、住宅会社への支払時期が一致するとは限りません。その場合は自己資金を使うほか、金融機関や住宅ローン商品によっては、つなぎ融資や分割での融資などを検討するケースがあります。
「住宅ローンを申し込んでいるから大丈夫」と考えるのではなく、住宅会社への支払スケジュールと金融機関からの融資スケジュールを並べて確認しておきましょう。
住宅ローンの契約や住宅の取得に伴い、ローンそのもの以外の費用が発生する場合もあります。例えば、住宅ローン関連の手数料、登記に関する費用、保険、税金などです。これらの費用を住宅ローンの借入額に含められるか、別途自己資金から支払う必要があるかは、金融機関や住宅ローン商品、契約内容によって異なります。
事前審査や本審査の段階で借入額だけを見るのではなく、ローンの対象にならない費用がどのくらいあるのかも確認しておくと安心です。
家が完成すれば住宅に関する支出がすべて終わるわけではありません。引き渡しから入居までにも、さまざまな支出が発生する可能性があります。例えば、引越し費用や家具・家電、カーテン、インターネット環境、生活用品などです。計画によっては外構工事や追加工事に費用がかかる場合もあります。
どこまで建築費に含まれているかは住宅会社やプランによって異なりますので、見積書とあわせて確認しておきましょう。住宅取得のために貯金をすべて使い切るのではなく、入居後の生活に使える手元資金を残しておくことも大切です。
注文住宅では、土地探しから入居まで長い期間にわたって支払いが発生する可能性があります。代表的なタイミングを整理すると、次のようになります。
| タイミング | 発生する可能性のある費用 | 確認したいこと |
|---|---|---|
| 土地の申込・契約 | 申込金・手付金など | 金額・支払日・契約条件 |
| 土地の決済 | 土地代・登記関連費用など | 住宅ローンの融資時期との関係 |
| 工事請負契約 | 契約時の支払いなど | 金額・支払方法・今後の支払予定 |
| 着工~工事中 | 工事代金の一部など | 融資実行前の資金をどう準備するか |
| 住宅ローン手続き | ローン・登記・保険等に関する費用 | 借入対象に含まれるか |
| 引き渡し | 残代金など | 最終的に必要な自己資金 |
| 入居前後 | 引越し・家具家電・生活用品など | 入居後の手元資金を残せるか |
※上記は一般的な例です。実際の費用名称・金額・支払時期・支払方法は、土地取引や工事請負契約、住宅ローン商品などによって異なります。
「○万円残しておけば大丈夫」という万人共通の金額はありません。家づくりに使う資金と、住宅取得後の暮らしに必要な資金を分けて考えることが大切です。手元に残す資金を考える際は、住宅費だけでなく、次のような支出も確認してみましょう。
頭金を多く入れることで住宅ローンの借入額を抑えられる一方、手元の現金が少なくなりすぎる場合もあります。
注文住宅の頭金はいくら必要かを考える際も、頭金だけでなく、入居後の家計まで含めて判断しましょう。
頭金を入れない場合でも、現金や自己資金が必要になる可能性はあります。「頭金なし」は、必ずしも「貯金や現金が一切なくても家づくりができる」という意味ではありません。
住宅ローンの融資実行前に支払いが発生したり、住宅ローンの対象に含まれない費用があったりする場合があります。
頭金なし・フルローンを検討している方は、頭金なし・フルローンで注文住宅を建てる場合のメリットと注意点も確認してみてください。
家づくりを始める際は、総予算だけでなく、次の7項目を住宅会社や金融機関に確認しておくと資金の流れを把握しやすくなります。
1. 土地契約時に自己資金から支払うものはあるか
2. 工事請負契約時の支払いはいつ・いくらか
3. 着工後、完成前に支払いが発生するか
4. 住宅ローンが実行されるのはいつか
5. 融資実行前の支払いをどのように準備するか
6. 住宅ローンに含められない費用は何か
7. 引き渡し後の生活資金を十分に残せるか
特に土地から探す注文住宅では、土地・建物・住宅ローンを別々に考えず、一つの資金計画として整理することが重要です。
注文住宅の資金計画では、「最終的にいくらかかるか」と同じくらい「いつお金が必要になるか」が重要です。
仮に家づくり全体の予算が決まっていても、住宅ローンが実行される前に自己資金から支払う費用を把握していなければ、途中で資金準備に困る可能性があります。家づくりを始めるときは、次の5つを一緒に整理してみてください。
注文住宅にかかる費用全体については、注文住宅の費用・総額・内訳を詳しく解説した記事もあわせてご覧ください。
契約内容によっては必要になる場合があります。工事請負契約時の支払いの有無や金額、支払方法は住宅会社によって異なるため、契約前に確認しましょう。
必要になる場合があります。住宅ローンの融資実行前に支払いが発生するケースや、住宅ローンの対象に含まれない費用があるケースもあるためです。
金融機関や住宅ローン商品、土地取引の条件によって異なります。土地契約時の支払いと住宅ローンの融資実行時期を事前に確認してください。
必要になる可能性があります。頭金を入れない場合でも、契約時の支払いや諸費用、引越し・家具家電など、自己資金から支払う費用が発生する場合があります。
異なる場合があります。契約時・着工時・工事中・完成時などの支払時期や割合は契約内容によって異なるため、契約書や資金計画表で確認することが大切です。
注文住宅では、住宅ローンを利用する場合でも、土地契約や工事請負契約、工事中、引き渡し前後などに現金や自己資金が必要になる可能性があります。大切なのは「家が全部でいくらかかるか」だけで資金計画を終わらせないことです。
いつ支払いがあるのか、住宅ローンはいつ実行されるのか、その時点で自己資金はいくら必要なのか。これらを時系列で確認しておくことで、家づくりを進める途中で資金計画に慌てにくくなります。
アーキでは、土地探しや建物の計画だけでなく、住宅ローンや支払い時期も含めて家づくり全体の資金計画をご相談いただけます。
家づくりのお金について、早めに整理してみませんか?
土地・建物・住宅ローン・支払い時期まで含めて、これからの家づくりを一緒に考えます。
Blog
2026.09.14
#お金の話
#お役立ち情報
2026.08.21
#お金の話
2026.08.02
#地域特化
#お金の話
2026.07.26
#お金の話
Reservation
家づくりを考えはじめたばかりでも大丈夫。
実際の空間に触れることで「自分たちらしさ」のヒントが
見えてきます。どうぞお気軽に見学にお越しください。
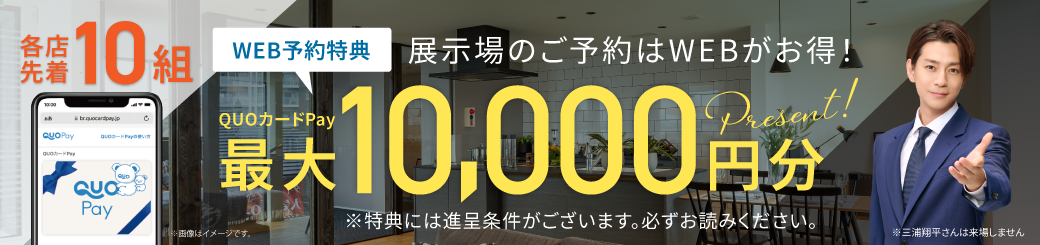
【来場予約特典 進呈条件】
●ホームページのご予約フォームから2日前までにご予約の方(火曜・水曜は定休)
●初めてご来場される方(特典は1組様1回限りの進呈となります。 過去に株式会社ホームライフの展示場、モデルハウス、イベント等、いずれかでご来場履歴がある方は対象外となります。)
●大人2名以上でご来場の方
●ご来場時、「ご来場受付」「お客様アンケート」にすべてお答えされた方
●1年以内に弊社施工可能エリアにてマイホームの建築を検討されている方
●内覧、ご相談含め、2時間の打合せ時間が確保できる方
●23歳以上の方
●身分証明書(運転免許証・健康保険証など)のご提示をいただける方
●全額自己資金での建築をご予定の場合は、自己資金証明書をご提示いただける方
【ご注意事項】
●ホームページから事前予約をされた方限定の特典となります。(当日、前日予約は無効となります)
●ご予約後に担当スタッフからお電話させていただき、通話をもってご予約確定となります。
●特典の進呈はご予約確定された方のみとなります。
●ご予約後、スタッフからの連絡がつかない方はキャンセルとさせていただきます。
●来場予定日の当日、ご連絡なく予約時間を30分過ぎた場合は、ご予約をキャンセルさせていただきます。
●オンライン面談は対象外となります。
●先着順の数量限定特典となりますので、ご予約のタイミングによっては特典進呈ができない場合がございます。
●QUOカードPayは初回のご来場時に5,000円分プレゼント、事前審査申込後、審査結果通知の際にご来場された時点で残りの5,000円分を進呈いたします。(最大1万円)
●事前予約後に大人1名でご来場の場合は、次回以降、大人2名でご来場された時点で特典適用となります。
●QUOカードPayはデジタルコードで送信されます。(カードのお渡しはありません)
●QUOカードPayデジタルコードは、アンケート回答日から2週間前後で、「お客様アンケート」ご回答時のメールアドレスに送信されます。
●オンラインガチャの来場特典も、上記と同じ条件での進呈となります。
その他ご不明な点は担当スタッフへお問い合わせください。
Download

家づくりを考えはじめた方に向けて、資料をご用意しています。紙でのお届けはもちろん、スマートフォンで見られる
電子データでの受け取りも可能です。お気軽にご請求ください。
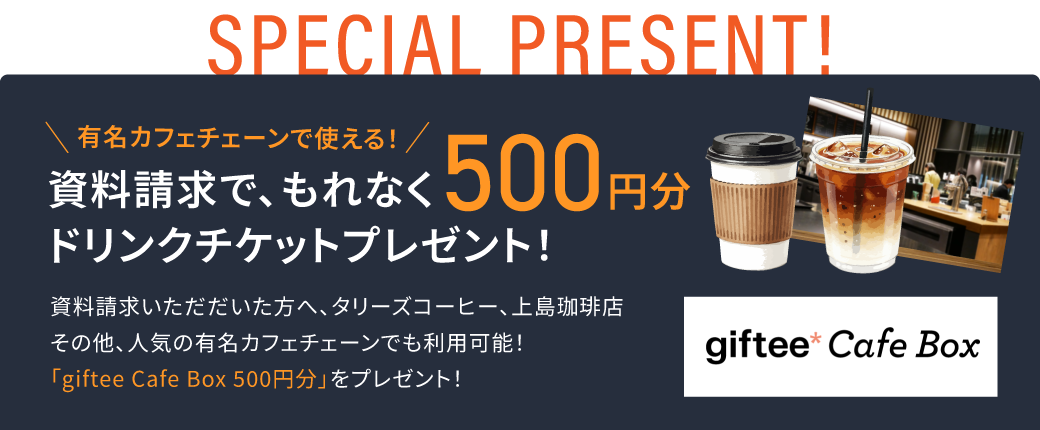
【資料請求特典 進呈条件】
●当ホームページの資料請求フォームからお申込みの方
●初めてお申込みされる方(1組様1回限り。過去に資料請求、来場履歴がある方は対象外)
●1年以内に弊社施工可能エリアにてマイホームの建築を検討されている方
●23歳以上の方
【ご注意事項】
以下の場合は特典の進呈をお断りしております。予めご了承ください。
●連絡が取れない場合(電話、メールアドレス、SMS等)
●電話番号、メールアドレス、住所が正しくない場合(誤りのある場合)
●お申込み後、担当スタッフからの電話、メールにご対応いただけない場合
●お申込みされた方のお名前と、お申込み時に登録された連絡先情報の所有者が異なる場合
●電話番号、メールアドレスが、過去に当社へのお申込み、お問い合わせに利用されていた場合
●家づくりをご検討中でないとスタッフが判明した場合
※ドリンクチケットは、お申込み時にご登録いただいたメールアドレスに、デジタルコードで送信されます。(現物でのお渡しはありません)
10日~2週間前後で送付いたします。
その他ご不明な点は担当スタッフへお問い合わせください。
Love & Happy

The home that’s most uniquely you in the world. Designed alongside architects, we build custom homes with high performance and unrestricted design freedom.


